门店数据里,用户拿来和i6比的最多的,是特斯拉Model Y,有的店占到40%,再加上小米YU7,两款车吃掉了差不多70%的对比份额。理想这次的爆发,产品、定价、节奏,都对上了,漂亮,也真实。
理想又火了,这次是i6。
在过去的一周,理想收了51300台订单,环比暴涨877%。在15家被统计的新能源品牌里,这个涨幅实现了断层式第一,总量只排在比亚迪身后。
于是"最强单品逆袭,理想回来了"之类的标题,又开始刷屏。数字是真的,i6卖爆也是真的。但逆袭这个词,可能还是用早了。
理想每个月只在公告里写交付量,10月是29025台,累计卖了186万辆。所有能在网上看到的周订单数字,都是第三方机构估的,口径叫大定,也就是用户交了定金、还没正式锁单的那批。
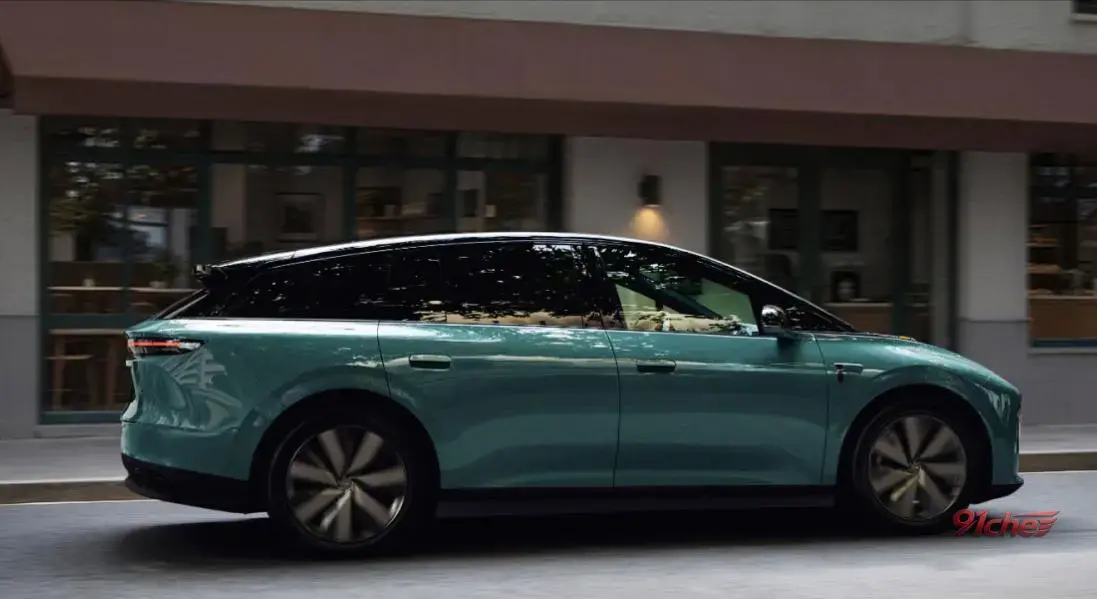
之所以i6让人兴奋,是因为理想最近确实不太行,周订单很久没破过万,10月交付不到3万台,被小米、极氪、蔚来、鸿蒙智行压着。所以这次i6的爆发,与其说是逆袭,不如说是一个掉队的选手,靠核心车型焕新,打了一场翻身仗。
仗是打赢了。但打赢翻身仗,和逆袭,还不是一回事。
i6这次的产品打法很实在,就是增配不加价。24.98万起,11月底前锁单还能再便宜1万,自研电池、780公里续航、自研智驾芯片、双腔空悬,一股脑全配上。
李想在发布会上说,i6的置换用户里最多的是宝马3系车主,"普遍试驾过一次就买了"。
但热闹归热闹,订单和交付之间,还隔着好几层东西。
大定不等于锁单,更不等于交付。定制车定金5000块,锁单前24小时还能退、能改;首销期一客多单也不稀奇,一个家庭下两三个配置的单,很正常。这4.6万到5万台大定里,有多少能变成最终交付,得打个折。
再就是产能。i6月产能大概2万台,App上显示的积压订单已经排到9到10周。也就是说,这波订单要两三个月才能消化完。首销把未来的需求一次性透支到了账面上,等真正交付的时候,曲线会被拉平,不会再这么尖。
还有一层,是竞品。门店数据里,用户拿来和i6比的最多的,是特斯拉Model Y,有的店占到40%,再加上小米YU7,两款车吃掉了差不多70%的对比份额。i6这波,很大程度上是从Model Y和小米YU7手里抢人,而不是凭空造出新需求。
把视线从理想挪开,同周其他品牌的数据,才是这件事真正的背景。
15个品牌里,11个环比下滑。比亚迪-14%,鸿蒙智行-7%(它10月交付33,537台,同比接近腰斩),蔚来-9%,小米-4%。环比还在涨的,只有两家:理想+877%,小鹏+391%。巧的是,两家涨的原因一模一样,都是新车首销的脉冲。理想靠i6,小鹏靠13.98万起的MONA L05。
蛋糕没变大,热度全往新车和头部集中,没有新车接力的品牌,就只能看着份额往下掉。连比亚迪都在跌,说明现在不是个增长市,是个换手市。
所以存量博弈这个说法,反而是传得到位的。真正值得较真的,是最强单品逆袭这几个字。
i6不是什么无名之辈,2025年9月上市,到2026年9月已经卖了19万辆,在20到30万的纯电里排第四,曾经连续8个月月交付破2万,最高的时候占理想品牌月销量的六成。一个本来就挑大梁的车型,换个年款卖得好,这是守住了基本盘,而不是逆袭。
接下来,与其盯着877%,不如盯三个数:11月、12月理想交付能不能回到4万台以上;11月30日首销权益结束之后,订单会退多少;以及,和Model Y、小米YU7的正面消耗,能扛到年底价格战的第几轮。
理想这次的爆发,产品、定价、节奏,都对上了,漂亮,也真实。但它就是一次脉冲式自救,用支柱车型的焕新,在存量市场里抢回自己的位置。
至于逆袭,等交付数据出来,再说也不迟。
评论区(0)