今年 8 月,特斯拉中国就辅助转向的注意力监测机制发起过一次 OTA 召回,涉及 2019 年 3 月至 2025 年 12 月生产的部分国产 Model 3 和 Model Y。看完热闹、门后面的标准和另一头的赛场,回到那个问题:FSD 的倒计时,到底走到哪一步了?
特斯拉把中文页面都做好了,把招聘岗位都挂出来了,把价签都标上了。
但决定推不推 FSD 的,从来不是这几件事。
11月2日,一位车主在中国区特斯拉 App 里翻出一个还没对外公布的页面。全中文,顶上写着“智能驾驶统计”,几排功能卡片码得整整齐齐,“激活、智能泊车”,连提示语都写好了。截图当天就传遍了社交网络。
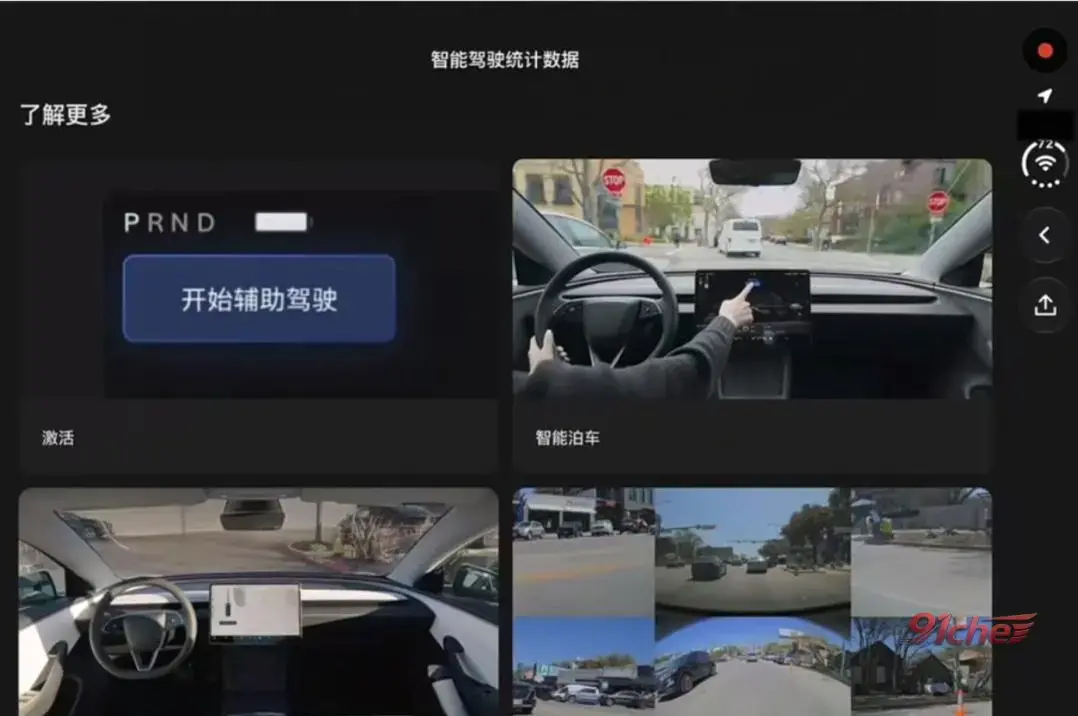
就像餐厅门口挂好的菜单,菜还没上,牌子先挂出来了。
紧接着是一通热闹。11月1日,特斯拉全球副总裁陶琳带着一队人到了无锡,和地方党政主官聊“三新”消费和智能驾驶;再往后几天,第九届进博会开幕,特斯拉将头一回在临港展示区摆出自家专属展台,量产版 Cybercab 和新一代 Optimus 同台亮相。
页面、会谈、展台,三件事挤在同一周。
于是问题来了:FSD 是不是马上就要推送了?
我的看法是,这个问题问早了。决定 FSD 什么时候能在中国车主手里点亮的,从来不是页面做得多快、展台摆得多大,而是另外几件更硬的东西:两道刚落地的强制性国标、数据和责任怎么算、还有中国市场本身这两年已经变了。
要聊清楚这件事,得先把热闹剥开。
热闹之外,特斯拉该做的都做了
先拉时间线。这是看一家跨国公司在新市场落地最不容易出错的办法。
2026年2月,特斯拉位于上海临港的 AI 训练中心正式投用。按公开报道,这里跑通了“数据存储、本地训练、算法优化”的完整链条——先把自己的地基打了。
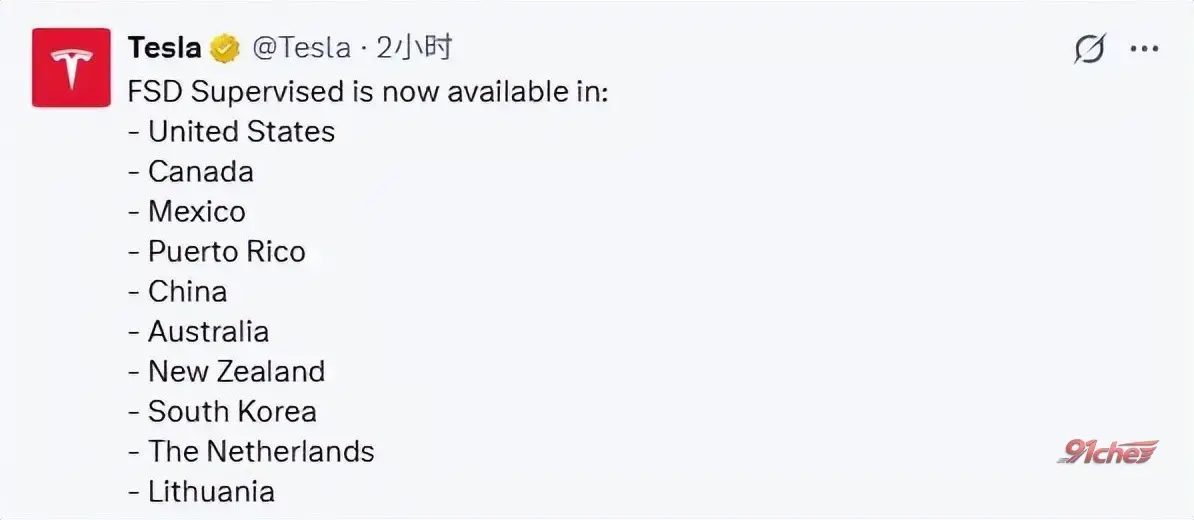
今年中,FSD Supervised 的全球可用地图里,中国的名字被列了进去。
国内的小范围灰度测试约五千台,只适配部分搭载新一代 AI4 硬件的车型。
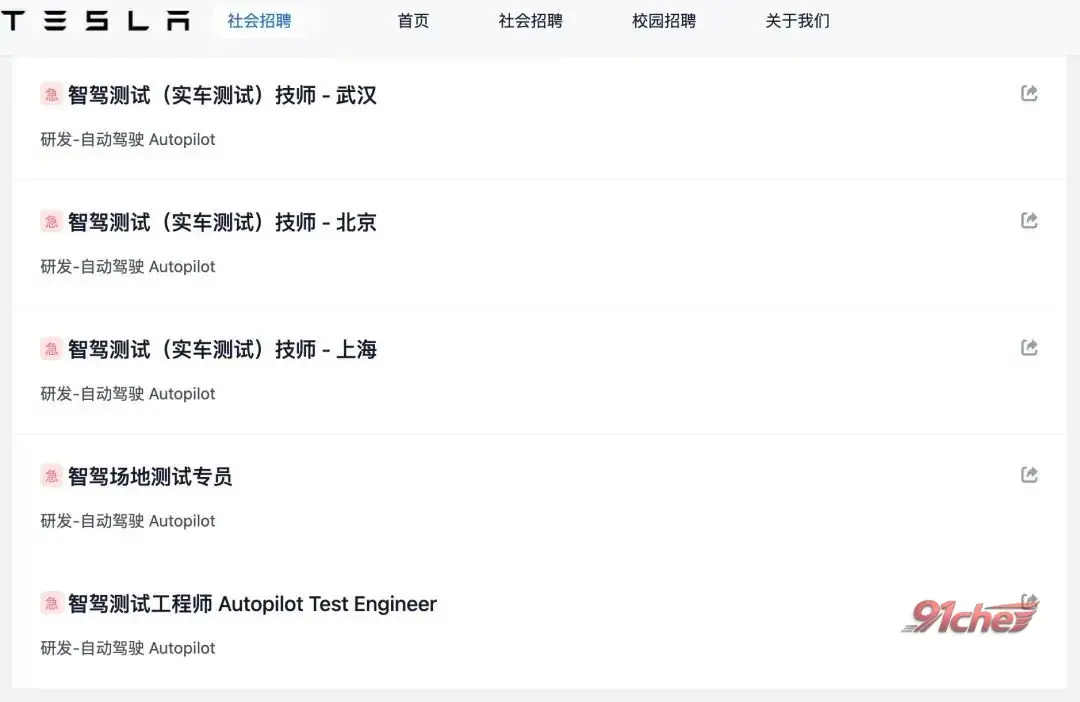
招聘页更实在。智驾测试、智驾场地测试的岗位一排排挂着,武汉、北京、上海都有。8月下旬,特斯拉中国还专门辟过一次谣,说“上海数据中心关停”“FSD 入华无望”是假的,数据中心运行正常,辅助驾驶的招聘在加速推进。
再看中国区官网的选装页面:“特斯拉辅助驾驶”标价 6.4 万元,“增强辅助驾驶” 3.2 万元,基础辅助驾驶全系标配。6.4 万元那一档,右上角标着“稍后推出”。价签挂好了,货还没上架。
把这些串起来,方向很清楚:企业这一侧,该做的准备确实做得差不多了。
可准备做得越足,越容易让人觉得只差最后一脚。
一季度财报电话会上,特斯拉 CFO 说 FSD 已获部分监管批准,目标三季度全面商用。这个目标没有兑现。到了 10 月 21 日三季度财报电话会,管理层不再给新时间表,马斯克自己承认:中国本土竞争非常激烈,特斯拉在这里尚未建立领先优势。
企业能自己踩油门的部分,基本已经踩到底了。剩下的那段路,得看门后面站着谁。
门后面:两道刚发布的强制性国标
有一种常见解释是,FSD 卡在技术上,模型还没跑通中国路况。这能解释一部分,解释不了全部。
更准确的说法是:技术强弱决定体验的上限,标准、数据和责任框架决定产品有没有资格进门。这是两个层面的事。特斯拉这几年在第一层上确实领先,眼下卡住它的是第二层。
先说标准。
2026年6月27日,GB 47955—2026《智能网联汽车 组合驾驶辅助系统安全要求》批准发布,2027年1月1日实施。这是国内第一张面向 L2 级组合驾驶辅助的强制性国标,覆盖基础单车道、基础多车道、领航驾驶辅助三类系统,对人机交互、驾驶员监测、数据记录都提了明确要求。
7月30日,GB 44721—2026《智能网联汽车 自动驾驶系统安全要求》批准发布,2027年7月1日实施,管的是 L3、L4 级载客载货车辆。
两张标准都写得挺细。车企要从安全方针、风险管理、安全保证、安全提升四个维度建立全生命周期保障,车型上市前得通过系统实际能力的全面检验检测,安全水平至少达到一名合格且专注的驾驶人。落到功能上,L3 必须具备驾驶员接管能力监测,闭眼、低头等不少于两种指标来判定状态,判定周期不超过 30 秒;L3 的最小风险策略是移至路边安全静止,L4 要求更高。试验场景里明确列入电动自行车——这种条款,是贴着中国路况写出来的。
把标准摊开,再对着特斯拉的技术架构看,适配成本一下就清楚了。
特斯拉走的是端到端一体路线,模型决策长期是一个黑盒,版本更新靠高频 OTA 推送。而中国的准入框架要求系统能力能被检验检测、责任链条能被追溯、软件版本要按规则报备评估。黑盒怎么证明自己的安全边界,高频迭代怎么纳入版本管理,真出了事故责任怎么划,这些都不是模型跑得快就能绕过去的问题。
今年 8 月,特斯拉中国就辅助转向的注意力监测机制发起过一次 OTA 召回,涉及 2019 年 3 月至 2025 年 12 月生产的部分国产 Model 3 和 Model Y。原因很直接:现有的监测机制,在驾驶员视线脱离时提示得不够。
放在 L2 强标即将实施的时间点上看,这次召回更像是全行业被同一把尺子重新量了一遍。
再往下是数据和硬件。本地数据闭环是模型能持续迭代的前提。哪些数据可以回流、哪些必须本地训练、中外主模型怎么隔离,都要在数据安全和网络安全的框架里逐项落地。硬件这边也有硬约束:国内大量上一代硬件车型并不在适配范围内。就算批了,能开通的车辆范围、版本之间的差异,还得单独适配验证。
所以门到底卡在哪?卡在标准尚未完全就位、合规框架要逐项对齐、数据闭环要本地闭合、硬件覆盖要逐一适配。国标的指针先走到哪,产品的门才开得到哪。
门的另一头:中国智驾已经走到哪了
只盯着特斯拉这一扇门,判断不了全盘。得往另一边看看。
先看一组被反复引用的数据。按第一电动基于终端上险口径的统计,2026年9月,城市 NOA 装机 49.8 万台,渗透率 30.35%,年内首次突破三成;1到9月累计装机 329.8 万台,同期乘用车上险 1323.5 万台,累计渗透率 24.9%;当月有装机的车型达到 243 款。
这组数字的口径得说清楚:它统计的是“具备城市 NOA 能力的装机量”,硬件完整、可付费或订阅开通即全额计入,特斯拉 FSD、华为高阶包、小米高阶智驾都在其中。它不等于已经开通,更不等于天天在用。
真正值得细读的,是装机和使用之间那道温差。第三方调研里,经常用城市 NOA 的车主比例只有三成左右,两成明确表示不敢用,超过七成很少启用甚至从未用过;也有报道说,高阶城市 NOA 的实际使用率处于低位。
装得很热,用得很冷。这说明城市领航辅助还没从尝鲜配置变成日常依赖。硬件军备竞赛跑得飞快,软件体验和用户信任还在后面追。
供给侧的变化,比渗透率的数字更有意思。第三方方案商快速起量,9月单月 Momenta 装机 9.84 万台排第一,累计装机华为 51.95 万台、Momenta 51.82 万台咬得极紧;六家车企自研方案合计份额,从 3 月的 51.2% 降到 9 月的 39.5%。车企自研的阵地在收缩,第三方供应体系在成形。
Robotaxi 这条线,中外的节奏对照更直观。
10月26日,小鹏拿到广州市智能网联汽车应用示范运营资格,可以在广州全域开展 L4 级 Robotaxi 示范运营,品牌叫“小鹏悠游”,初期靠邀请码逐步放开。加上小马智行、文远知行,广州一城聚齐三家头部玩家。当地已经开放 1364 条测试道路、超过一千平方公里区域,941 辆自动驾驶车辆在跑。小马智行 2025年11月在广州首次实现单车月度运营盈利转正,2026年2月在深圳第二次转正。
特斯拉这边,Robotaxi 的试点还困在美国奥斯汀。Cybercab 完成了原型车亚太首秀、量产车下线、国内巡展,同时也明确表示:这车不在中国上市销售,也不在中国开展 Robotaxi 商业运营。
一边在政策划定的城市区域里多点铺开、逐城打磨商业模式,一边在总部城市单点试点。两条路线,本来就不在同一条时间轴上。
外资阵营的选择,把位置变化看得更清楚。大众在考虑把与小鹏合作开发的电子电气架构引入欧洲,覆盖大众、斯柯达、Cupra 约 75% 的下一代车型;2026 北京车展期间,一汽奥迪全新 Q5L 全系上线华为乾崑智驾;10月14日,小鹏在巴黎车展发布智能汽车解决方案业务,面向全球合作伙伴开放技术输出。
技术流向反转了。过去是外资把成熟方案带进中国,现在是中国智驾方案开始反向进入欧洲车企的下一代平台。
最后把特斯拉自己的基本盘摆回来。2026年6到9月,特斯拉国内零售连续四个月同比下滑:6月下滑 13.9%,7月下滑 32.9%,8月下滑 12.4%。9月国内零售 64837 辆,环比增长 29.5%、创年内新高,同比仍然是下降;同月上海工厂批发交付超过 9.5 万辆,其中相当一部分流向出口。1到8月国内零售 316251 辆,同比下滑 12.4%,全年只有 2 月和 5 月零售同比正增长。制造端依然强势,上海工厂累计产量占特斯拉全球总产量 45% 以上。
但产品叙事和零售基本盘之间,已经出现背离。软件和智驾的故事讲不进销量曲线,这恰恰是 FSD 入华这件事,在报表上变得越来越迫切的原因。
倒计时到底走到第几格了
看完热闹、门后面的标准和另一头的赛场,回到那个问题:FSD 的倒计时,到底走到哪一步了?
与其给一个情绪化的答案,不如把判断拆成四个可以持续观察的东西。
第一,监管审批的口径。从部分功能许可到面向公众全面商用,要走完哪些评估环节、现在处在哪个环节。
第二,国标适配的进展。两张强制性国标分别在 2027年1月 和 7月 落地,系统能不能对照标准完成改造,监测能力和数据记录能不能达标。
第三,硬件适配的范围。哪些车型、哪一代算力平台能承载国行版本,这直接决定获批之后能开给多少人。
第四,本地数据闭环。采集、标注、训练、验证、迭代这条链能不能独立跑通,决定版本能不能持续在中国路况上更新。
按这四件事来看,现在的位置大致是这样:企业一侧的工程准备接近完成,本地团队、训练设施、产品界面、定价体系全部就位;面向公众的全面商用审批仍然悬而未决,时间表由监管进程和标准落地的节奏共同决定,不由任何单一企业的商业愿望决定。
两个明确的时间锚点摆在那儿:2027年1月1日,L2 组合驾驶辅助强标实施;2027年7月1日,L3、L4 自动驾驶系统强标实施。在这之前,整个行业都要在新的准入基线之下,重新对齐一遍。
准备就位,说明企业这一侧的牌已经摊开;国标落地、格局成形,说明这盘棋的规则和对手走到了哪一步。前者是企业自己可以加快的进度,后者是整个行业共同走完的制度路程。
走到今天,城市 NOA 铺进了三成新车,Robotaxi 在划定的区域里逐城开始赚钱,第三方方案商开始反向输出给欧洲车企,两张强制性国标把安全基线压到了同一把尺子上。这是一条从跟随产品、跟随标准,走向定义标准、输出方案的路。
倒计时还没走到最后一格。但门框,已经是我们自己立的了。所以,都先别急,门还没开呢!
评论区(0)